我们在哪,接下来发生什么,终局是什么
一句话裁决
我们站在泡沫顶部的右侧、减记级联的 2/5 级。接下来不是一步崩塌,而是三段程序:反弹埋人 -> 减记确认 -> 违约裁决。终局是 2028-2032 的漫长出清 -- 去泡沫是市场的正常自愈行为,买入年不是崩塌日,而是 AI 产业真正的起点。
逻辑主线:为什么去泡沫是市场的正常行为
读所有章节之前,先装这条因果链 -- 本手册的每一个触发器都挂在它上面。
P1 -- 唯一判据是 AI ROI 数据
AI 革命成立与否只有一个判据:应用层单位经济能否闭环。当前实况:价值链利润淤积在硬件一层(NVDA 毛利 71%,内存卡特尔把常规内存四年抬价约 700%),模型层年烧数十亿美元级,应用层普遍无利润规模化。下游两层断裂的产业,硬件层的利润就不是利润,是透支。
P2 -- 付费天花板已被开源锁死,财源两头断
Kimi/DeepSeek 类开源低价模型 cap 了企业付费上限:能力差距以约 1 分/月收敛(现 80.6 vs 88.7,2027 H1 触及 85-88 agent 门槛),企业永远有一个"便宜到近乎免费"的替代锚,闭源模型商失去涨价权。大众端付费率仅约 5%(Adam 锚,与公开的付费转化估算同量级)。于是 Anthropic/OpenAI 的财源被两头夹断:上游硬件收税,下游收入被 cap -- 中间层的商业模式在数学上不闭合,只能靠循环融资续命(这正是第 V 节 vendor financing 证据链的根因)。
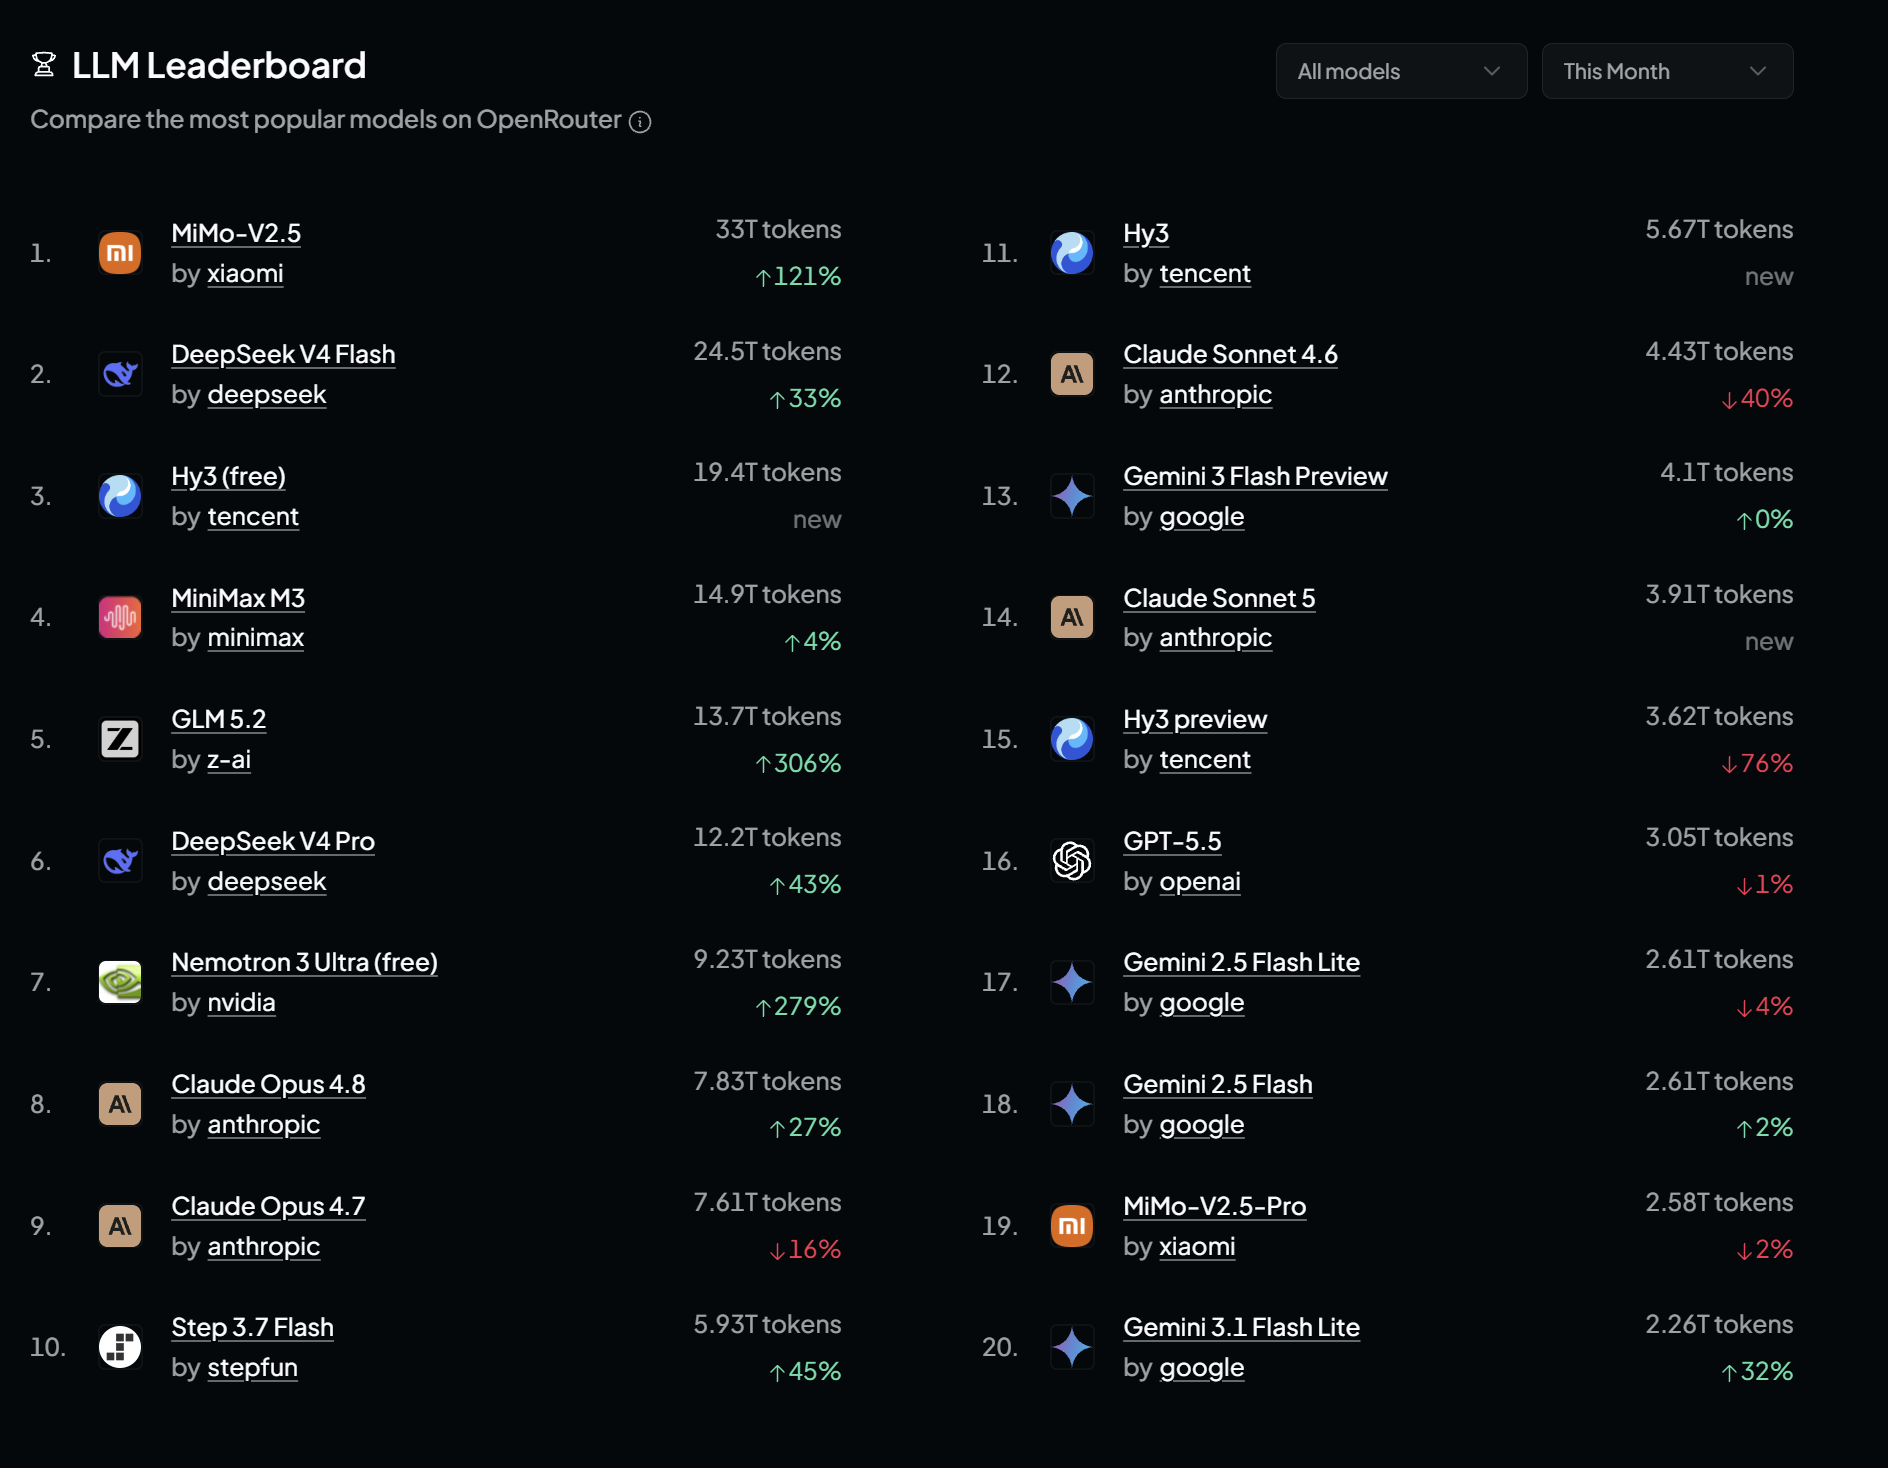
这张榜是 P2 的实时形态:token 消耗是用脚投票的用量数据。在这个按价格路由的市场上,中国/开源模型吃掉约七成流量。诚实边界:OpenRouter 只是市场的价格敏感边缘,不含 Anthropic/OpenAI 第一方 API 的企业直连流量 -- 但替代永远从价格敏感边缘开始,然后向核心蔓延,边际买家的显性偏好正是定价权的先行裁决者。"cap 了企业付费上限"不是预测,是本月榜单。
P3 -- 硬件 margin 太高不健康,暴利在杀死自己的需求
71% 毛利是对整个产业收的税。税不降,应用层永远到不了 scale economics,AI 革命自己跑不通 -- 垄断利润在杀死自己的需求侧,这是自我否定结构。硬件 margin 必须回归正常(40s 制造业水平),token 成本趋近水电,AI 产业才能发展。这不是空头愿望,是产业存续的必要条件。
P4 -- 所以去泡沫是自愈,不是灾难
市场正在做的事(逐名重定价信用、惩罚上调 capex、把 GPU 残值打到 27%)就是把税率打回可持续水平的正常机制。本手册所有空头段不是看空 AI,是看多"去暴利之后的 AI":出清是 Wave 3 真实应用的前置条件。2032 前后的建仓点之所以是一代人的机会,正因为那是应用层单位经济第一次成立的时刻。
现在在哪(2026-07-29,全部已验证)
顶部签名已经集齐:买方以 $950B 峰值恐慌锁约(顶部行为学的教科书样本);7月半导体单月抹去超 $1T 市值;上调 capex 被惩罚的 regime 已被 TSM/GOOGL 验证两次;07/27 -- 财报前两天 -- ORCL/Meta/NVDA/GOOGL 的 5 年期 CDS 同日创历史纪录,其中 NVDA 一个月翻倍。级联五级中,第 1 级(盈利下修)已点火、第 2 级(评级下调)已现首例(ORCL BBB-),第 3 级(金融机构减记)为零 -- 但它的物理前置(GPU 残值 27%、BDC 折价 26%)已全部就位,缺的只是会计确认。Fed 在鹰派 hold:核心 PCE 3.4% 没压住,点阵图隐含再加一次,市场只定价 5.4% -- 单名 CDS 与 HY 指数、点阵图与期货定价,两组分层同时存在,市场在逐名承认、在系统层否认。
接下来发生什么(按次序,每步带触发器)
| 窗口 | 事件 | 裁决点 |
|---|---|---|
| 本周 -> 08/26 | 财报绞肉机:MSFT/Meta/AMZN/AAPL(07/29-31)+ NVDA 终审(08/26) | 上调 capex 被卖 = regime 三连确认;单名 CDS 财报周走向 = 信用侧同步验证 |
| 08/12 | 7月 CPI:油价 + 电价 + 内存传导入账 | 走热 -> 12月加息定价从 5.4% 重新武装(5月曾冲 51%);AI OPEC 压制论点火 |
| Q4 2026 | E-revision 入账季:FY27 指引砍单台词 + mark-to-market 首印 + NAND 反转灯 | 主收割段,目标区 QQQ 560-600 / VIX 28-40;级联 1 级走满 |
| 12月 | 风险簇:SPCX 解禁(12/12)+ FOMC(加息为尾部,热 CPI 即武装) | 2018/12 结构复刻与否;战术多头 12/12 前清场 |
| 2027 | 埋刀客年:2-3 次 +15~30% 熊市反弹,durable rally 仅 40-50% | 首例 AI 抵押减记 = 级联升级 3/5 = KS-7 触发;反向证伪:2027 Q2 零减记且 HY <320 = 回到 pivot 反弹剧本 |
| 2028 | Layer 2 总崩:physical AI 证伪 + 无下一棒叙事 | NVDA -70~80% 终局区;减记从个案变成潮 |
| 2028底-2029H1 | 违约潮窗口(WorldCom 间隔律:顶部 +28 个月) | 最大单体爆雷候选:高杠杆 neocloud / SPV / 控股杠杆;HY OAS 穿 500 = KS-2 全触发 |
终局(End game)
算力公用事业化:NVDA 毛利从 71% 向 40s 制造业归位,P/E 15-20x,token 成本趋近水电 -- 这是终点状态,不是预测分歧点,分歧只在到达路径的长度。债务危机是 25-30% 的尾部而非基线:基线是"逐名重定价 + 减记潮 + 个体违约"的有序出清,升级为 systemic 的传导器是银行-NBFI 管道(>$1.2T,监管自认盲区)。出清底部窗口:激进读法 2029(违约潮出清即底),Benner 读法 2032(买入年)-- 两者之间的每一次"底部确认"都按熊市反弹纪律处理。2032 前后是一代人的建仓点:真实应用(Agent/具身/垂直AI)在去暴利的土壤上第一次拥有成立的单位经济。仓位纲领不变:空头主线 rolling 2-12 个月滚动、30-40% 现金铁律、Wave 2 只租不押、tranche 3 冻结直至减记出清。
修正摘要
修正一:CAPEX 方向已被证伪
阶段一不是"指引下修",是上调被惩罚。TSM 上调 $60-64B 被砸 -4%,GOOGL 上调 $195-205B 被砸 -5%。真正的下修在 10 月 FY27 指引季,以"component pricing normalization"台词登场。
修正二:买方在抢锁,不在砍单
MU 签 16 份多年协议 $22B、Musk 公开哀嚎"pretty insane"并锁定数年产能。7/25-26 韩美峰会 $950B 供应包(见第 IV 节)是同一行为的最大样本:买方峰值恐慌锁约 = 顶部签名。联合反抗属于 2027 合同重谈期,不属于现在。
修正三:付费断崖是轨迹不是现状
中国/开源 band 以约 1 分/月逼近 85-88 分 agent 门槛(现 80.6 vs 88.7),抵达时间 2027 H1,恰与 Anthropic 年均 $40B、OpenAI 各承诺的合同 step-up 同季相遇。剪刀合拢写在日历上。
修正四:-80% 属于 2028,不属于 2027/5
Layer 1(2026 H2)= 数据中心去泡沫 -30~40%。Layer 2(2028)= 接力证伪后的数字+物理双杀,-70~80%、P/E 15-20x 终局。中间隔层的性质,v2.1 被第 V 节的减记级联 vet 重新定价:从"多头段"降级为"战术反弹段"。
修正五(v2.1 新增):12月加息定价 77% 是错读
实时 FedWatch(07/28):12月不动 78.2% / 降息 15.4% / 加息仅 5.4%。v2.0 把"不动概率"误读成"加息概率"。但 6 月点阵图 YE2026 中位数 3.8%(3 月为 3.4%)= FOMC 自己的中位路径隐含再加一次息。市场 5.4% vs 点阵图隐含一次加息,这个分歧本身就是仓位(见第 IV 节)。
Benner 周期先验:2026 卖,2032 买
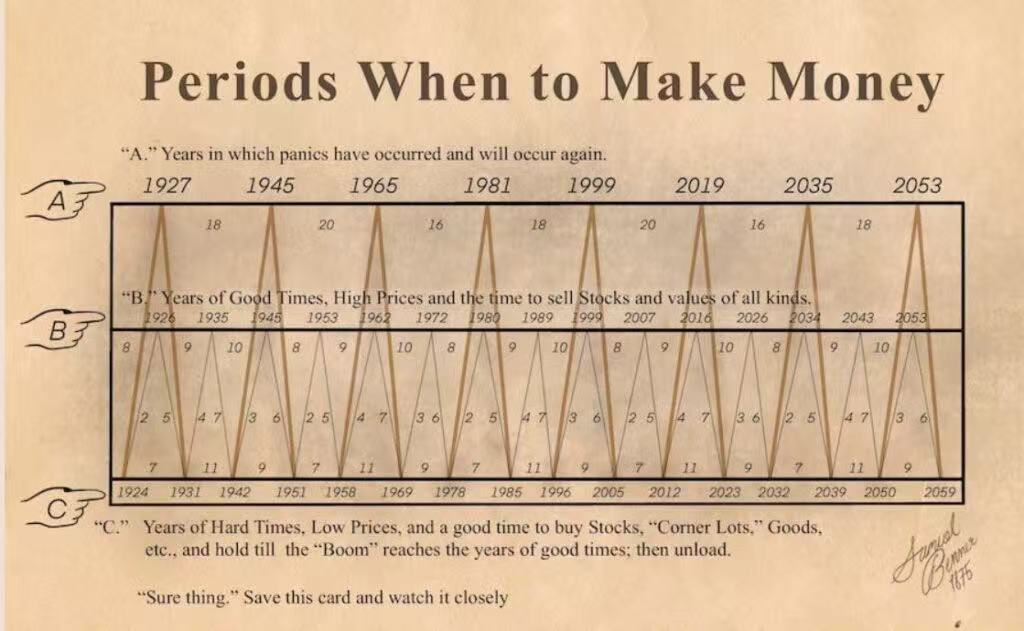
这张 150 年前的农商周期卡片以 8-9-10 年节奏排布,与本手册的关系是先验校准,不是证据。它的命中记录值得尊重:1999 卖出年对上 2000 年顶,2019 恐慌年对上 2020 年崩,2023 买入年对上本轮牛市起点(Nasdaq 2022/12 见底)。它的脱靶同样要记账:1945 无恐慌,1965 的对应物是 1966 信贷紧缩,节奏是统计韵脚不是物理定律。
Benner x 级联合成路径(预测)
把第 V 节的级联五级铺到 Benner 节奏上,得到一条可证伪的合成路径。历史校准点:2000/3 顶部到 WorldCom 爆雷(级联第 4 级)间隔 28 个月;到最终底部(2002/10)间隔 31 个月;durable 反弹从 -78% 起跳。以 2026 H2 为本轮顶部锚,逐级外推:
| 年份 | Benner 行 | 级联位置 | 预测内容 |
|---|---|---|---|
| 2026 H2 | B 行卖出年 | 级 1 点火 | Layer 1 破裂。顶部签名已集齐:$950B 峰值恐慌锁约、7月半导体抹去 $1T 市值、买方抢产能哀嚎。E-revision 从 AVGO/IBM 蔓延至 FY27 指引季。 |
| 2027 | 下行段 | 级 1 -> 2 | 盈利下修全面入账,卖方系统性转空(KS-6 点火)。预计 2-3 次 +15~30% 熊市反弹全部失败 -- 埋刀客年。durable rally(40-50%)若兑现也属租用段,不改路径。 |
| 2028 | 下行段 | 级 2 -> 3 | Layer 2 总崩(NVDA -70~80% 终局区)+ 首批金融机构减记:GPU 残值(现 27%)跌穿租赁/ABS 模型假设,私募信贷 marks 被审计强制确认,BDC 折价(中位 26%,2026/03 印)兑现为损失。 |
| 2029 | 下行段 | 级 3 -> 4 | 违约潮窗口。WorldCom 间隔律(顶部 +28 个月 = 2028 底-2029 H1)指向最大单体爆雷:候选 = 高杠杆 neocloud、SPV 结构、SoftBank 型控股杠杆。HY OAS 穿 500 危机区 = KS-2 完全触发。 |
| 2030-31 | hard times | 级 4 -> 5 或出清 | 清算段:低波动阴跌、政策大宽松、无人再谈 AI。debt crisis 是否升级为 systemic(25-30% 尾部)在此裁决 -- 传导器是银行-NBFI 管道(>$1.2T,FSB 盲区)。 |
| 2032 | C 行买入年 | 出清完成 | "hard times, low prices, buy corner lots"。Wave 3 建仓年:真实应用(Agent/具身/垂直AI)在去暴利土壤上的 ROI 闭环。这是一代人的入场点。 |
| 2034-35 | B 行 2034 / A 行 panic 2035 | 下一周期 | 复苏顶与下一次恐慌。按 Benner 节奏预约下一张卖出卡。 |
路径的证伪条件:至 2027 Q2 零减记且 HY OAS 低于 320(KS-7 反向)-> 本路径作废,回到 2019 型 pivot 反弹剧本;反之,首例 AI 抵押减记落地 -> 本路径从"先验"升级为"主剧本"。
主时间线
P0 / 现在 -> 2026-08-15 / 空头段
绞肉机:Mega-cap 财报周
反应函数已被 TSM/GOOGL 验证两次。7/29-31 是同一台绞肉机的测试 #3-#5,80% 概率至少一家被卖。
- 07/29-31:MSFT / Meta / AMZN / AAPL 财报。判据单一:上调 capex 被卖还是被奖。
- 08/12:7月 CPI。捕捉油价与 AI 输入成本(电价 YoY +4.0%,内存/组件传导)入账。若走热,12月加息定价从 5.4% 重新武装(5 月先例:通胀冲击时加息定价曾冲 51%)。
触发器:component pricing 数字升级(4月 $5B -> ?);MSFT RPO 里 OpenAI $250B 质量问答;Meta 是否宣布发股;FY27 capex 形容词计数("significantly higher")。
动作
8月腿:周二盘前先锁 30%,财报反应日兑现 50-70%,8/12 后全部清零。近月纪律:永不持近月穿越理论上限。
P1 / 2026-08-15 -> 09-30 / 空头段
终审:NVDA 反应函数判决
数据必然华丽(GOOGL $205B capex 就是它的订单簿)。唯一变量是市场用哪套规则定价它。
- 08/26:NVDA 财报。被卖(55-60%)= beat-then-die #4,最后庇护所倒;被奖励(40-45%)= 税制续期,弱手推 F&G 向 Greed。
- 09月中:FOMC 鹰派 hold,12月 dots 定型(6月中位数已在 3.8%)。
- 09月:Anthropic $900B+ 轮结果 = circular 续命判决(vendor 们有一致动机让它 close)。
- 09月末:SPCX 12/12 解禁的 front-run 研报开始出现。
触发器:NVDA 自家 equity 组合 mark-down 首印(CRWV/Nebius/xAI);客户集中度披露;guidance 是否"不再爆发"。
动作
被卖 -> press 近月;被奖 -> 按 F&G 纪律等 Greed 55+/75+ 装填第二批 Dec'26。9/18 腿:9/15 前无条件清零。
P2 / 2026-10-01 -> 11-03 / 空头段
主收割:E-revision 打印层
价格 7 月已抢跑,10 月是入账日:折旧满额 + 最贵 memory 合同进 COGS + FY27 指引季。"Q3 财报难看"的精确形态 = margin + guidance + 账面投资损失三线齐暗,不是收入 miss。
- 10月中:Q3 财报,运营 margin 全线压缩;"component pricing normalization"预写砍单台词登场。
- 10月中:Mark-to-market 首印。GOOGL $94.1B SpaceX 持仓 -> 账面损失约 $25-30B(估),Q2 的 $99B 收益反向鞭打。
- 10月初:NAND Q3 合同价 QoQ 数据。低于 +30% = memory 反转确认 = Jun'27 腿最后确认灯。
- 11/03:中期选举,通胀替罪羊政治峰值。
目标区:QQQ 560-600|SPX 6,300-6,700|VIX 28-40。
动作
Dec'26 腿在第一腿目标主收割;Jan'28 spread 兑现 1/3-1/2,余下留作 Layer 2 保险;30-40% 现金铁律不动。
P3 / 2026-11-03 -> 12-12 / 换挡窗口
换边窗口:机械反弹
回补 + 选举落地 + 抢跑 2027 pivot。反弹没有可持续的道理,但有机械的道理。你的纪律是利用它,不是否认它。v2.1 注:第 V 节 vet 之后,此段与 P5 的所有反弹一律按熊市反弹纪律处理 -- 可租用,不可持有。
- VIX 30-40 时卖 GOOGL/TSM 的 -40% tier cash-secured puts:被付钱等待 Wave 2 入场价。
- Wave 2 tranche 1(仅 1/4 弹药):GOOGL > TSM > GEV > AMZN。
- SPCX 反弹 $130-150 建 12月后 expiry puts(解禁交易,第一目标 $70-80 流量地板)。
- 绝不买名单:memory / neocloud / humanoid / TSLA / SPCX 多头。(冲突上报:thesis tracker 的 sister-long 篮子含 TSLA 多头 stub(2026-05-12),与本名单直接冲突。本手册为 07/26 后手文件,暂以本名单为准,终裁归 Adam。)
P4 / 2026-12-12 -> 12-31 / 空头段
风险簇:解禁 + FOMC
2018 年 12 月的潜在复刻窗口:Warsh 若在弱市中加息 = 最后的鹰派表演,也是泡沫之死治好通胀、为 2027 转向铺路的仪式。v2.1 修正:加息不是基线(市场定价 5.4%),是尾部情景 -- 武装条件为 8-11 月通胀重新走热(触发器见第 VI 节 Fed 卡)。
- 12/12:SPCX 锁定期到期,$200B+ 级潜在供给,前置 front-run 已在 10-11 月发生。
- 12月中:FOMC。基线鹰派 hold;若 CPI 连续走热则 25bp 加息砸进弱市(2018/12 结构)。
动作
战术多头 12/12 前全部离场;若加息尾部兑现砸出投降低点 -> tier-2/3 价格出现 -> tranche 2。
P5 / 2027 Q1 / 换挡窗口(v2.1 从多头段降级)
点火:Pivot 与第 3 年引擎
原判断:第 3 年上涨不需要 AI 修复(2003 年 Nasdaq 废墟 +50%,2019 年零盈利增长 +29%)。v2.1 降级理由(详见第 V 节):2003 与 2019 的可比性被债务周期变量切开 -- 2019 型(无债务出清,pivot 即反弹)与 2003 型(债务出清后从 -78% 起跳)是两个物种。本轮发债结构更像 2000-02,durable rally 概率从 65-70% 下修至 40-50%。
- Fed pivot:财富效应摧毁 + 裁员 = 需求破坏 = 通胀被治好。但历史基准率:2001 年 Fed 降息 11 次,市场仍再跌两年。pivot 是必要条件,不是充分条件。
- 砍 capex -> FCF 爆炸:Meta 2023 模板,惩罚加 capex 的 regime 会对称地奖励砍 capex。此引擎仍立。
- Reset 起点:从 -20~30% 起跳的回补反弹。此引擎降级为战术级。
- 国家意志:2028 大选刚需托底;OpenAI IPO 重启 = 庄家维持机制翻回 ON。
动作
pivot 信号 -> tranche 2(但 tranche 3 冻结直至第 V 节级联走到第 4 级并出清);ORCL 按"砍 capex 公告 = Meta 时刻"处理(trade -> hold 升级判据)。
P6 / 2027 Q2 -> Q3 / 裁决段
骑乘 + 侦察:剪刀合拢与弹性裁决
反弹(若有)与 physical AI 高潮同场。同一季度,两条已知曲线相交:band 触及 85-88 分 agent 门槛 x Anthropic 年均 $40B / OpenAI 承诺 step-up 生效。
- 版本裁决:廉价 token 后真实需求弹性 >1(版本A)-> tranche 3 加满,持有到底。
- 弹性 <1(版本B)-> rally 定性为 Layer 2 最后疯狂 -> 多头止步,开建 2028 空头名单(humanoid 纯玩 / TSLA / Figure 若 IPO)。
- SNDK Jun'27 腿随 NAND 反转在 H1'27 收割(-50~70% 路径)。
C端专项指标:OpenAI 广告 rollout 进度(= 订阅认输书);免费层能力 vs 付费层差距;NET pay-per-crawl 收入化。
P7 / 2028+ / 终局
Layer 2 总崩:终局
physical AI 证伪(humanoid 量产跳票 + robotaxi 经济性不成立)+ 没有下一个接力叙事。原报告的终局判断在此兑现,晚了一个接力棒的长度。v2.1 注:若 Benner 节奏占优,终局后的清算段延伸至 2030-2032,买入年不在崩塌日。
- NVDA -70~80%(数字+物理双杀),P/E 回落 15-20x,毛利向 40s 制造业归位。
- Memory 毛利 84.6% -> 十几个点或亏损(trough 惯例);算力公用事业化,token 成本趋近水电。
- 猎场:Jan'28 余仓 + 2028 LEAPS;猎物:humanoid 叙事纯玩。
- 真实应用(Agent/具身/垂直AI)在去暴利的土壤上建立 ROI 闭环 -- 版本A 的 Wave 3 从这里开始。
反弹路径预测与做空时点表
出清期的反弹不是噪音,是弹药装填窗口 -- 空头的入场纪律全部反着挂在反弹上。历史锚:2000-02 Nasdaq 途中四次 +30~40% 熊市反弹全部失败;本表幅度按指数级估,高 beta AI 单名反弹幅度通常为指数的 2-3 倍(反弹时空头最痛在单名,这正是分批纪律存在的理由)。
| # | 反弹窗口 | 驱动 | 预计幅度(指数级) | 定性 | 做空动作(timing + 工具) |
|---|---|---|---|---|---|
| R1 | 07/29 -> 08/26 前 | 财报周若 MSFT/Meta 被奖励的反抽 + NVDA 财报前 front-run | +3~6% | 事件反抽 | 反抽尾部装 8 月腿(盘前锁 30% 纪律照旧);F&G 回 55+ 才动,Fear 区永不加空(KS-4) |
| R2 | 08/26 后(若 NVDA 被奖励,40-45% 概率) | 税制续期叙事,弱手追入,F&G 冲 Greed | +5~8% | bull trap | 第二批 Dec'26 腿装填窗口:Greed 55+ 分批、75+ 满装;被卖情景(55-60%)则直接 press 近月,不等反弹 |
| R3 | 11/03 -> 12/12 | 选举落地 + 空头回补 + 抢跑 2027 pivot(P3 机械反弹) | +8~15%(从 P2 目标区 QQQ 560-600 起) | 机械反弹 | 只做多头租用(tranche 1 仅 1/4 弹药);SPCX 反弹 $130-150 建 12 月后 expiry 解禁 puts;战术多头 12/12 前无条件清场;反弹尾部(VIX 回落至 20 下)压 12 月 FOMC 腿 |
| R4 | 2027 Q1-Q2(pivot rally,本轮最大也最危险) | Fed pivot + 砍 capex FCF 叙事 + 踏空追赶 | +15~30%;durable 概率仅 40-50% | 裁决在 KS-7:首例减记落地 = 熊市反弹;零减记且 HY <320 = 转 2019 型剧本 | Fear 区起弹不加空、全程等 Greed 回摆;Greed 55+ 分批装 Jun'27 腿、75+ 装 Jan'28 腿;减记落地当日起 press;若 KS-1 四条齐 -> 停止加空、框架重评 |
| R5 | 2027 H2(physical AI 高潮,P6) | robotaxi/humanoid IPO 潮 + world model 叙事 | +10~20%(集中在叙事单名) | 版本裁决:弹性 >1 = 真反弹;<1 = Layer 2 最后疯狂 | 弹性 <1 确认后,在 IPO 潮亢奋顶部建 2028 空头名单(humanoid 纯玩 / TSLA / Figure 若 IPO),工具 = 2028 LEAPS puts(此处时间够长,LEAPS 不再死于 theta) |
| R6 | 2028-2031 出清段内 | 每一次"底部确认"合唱(政策救市 / 巨头护盘 / 估值派抄底) | +10~25% 多次 | 埋刀客反弹 | 不做空新增(下行主段已过),转为 Wave 2/3 建仓纪律:只在 HY OAS 峰值回落 + 减记潮过峰后按 tier 价买,2032 前后为主建仓窗口 |
统一纪律(全表适用):空头装填只发生在反弹尾部,永不追跌(追跌 = 在 Fear 区加空 = bear trap);每条腿带 KS-3 利润保护(回吐峰值浮盈 50% 无条件砍);工具沿用 thesis tracker 主线 -- 2028 前 rolling 2-12 个月 OTM puts 滚动抓 leg,唯一例外是 R5 的 2028 LEAPS(届时时间价值与剧本对齐)。
AI OPEC 压制论 实证审查
论点原文:NVDA CEO 与韩国 HBM 的 950B 合约是垄断生意的卡特尔化 -- 一个 AI OPEC。押注 Fed 将加息压制这笔不健康的 AI 税,如同当年美国压制日本。
事实层(全部实时核实,2026-07-28)
信源分级图例(T1-T5,本文件通用)
T1 = 物理/经济上不可伪造:市场价格、法院文件、官方数据、SEC filing -- 硬约束,可直接下注。T2 = 3 个以上不同立场的独立信源交叉确认同一事件 -- 当硬事实用。T3 = 单一信源但含具体可核查细节(时间/地点/数字)-- 中等可信,使用时必须标注单源。T4 = 单源且措辞模糊("据报道""消息人士")-- 不作为事实,仅作叙事数据。T5 = 观点/评论/官方表态 -- 只反映立场,不反映事实。规则:结论只允许站在 T1/T2 上;T3 参与判断但标注;T4/T5 只用于叙事博弈分析。
| 级别 | 事实 | 对论点的作用 |
|---|---|---|
| T2 | 7/25-26 韩美峰会:$950B 供应包属实,但结构 = SK hynix-NVDA $750B(5年 HBM 供应+联合开发)+ Samsung-Broadcom $200B。美元计价,非单一 NVDA 合约。注意:$950B 打包数为 T2,$750B 单腿拆分与早期 $500B 报道口径未完全对齐,偏 T3。 | 方向支持,数字修正 |
| T1 | 6/25 联邦反垄断集体诉讼(Garciaguirre v. Samsung, N.D. Cal.):指控三星/SK/美光(DRAM 约90%、HBM 95%+)借 HBM 转型削减 DDR4 产能,常规内存四年涨约 700%,援引 Sherman Act 第一条。 | 卡特尔行为已进法院文件 -- 比"OPEC"比喻更硬 |
| T3 | HBM 份额 Q2'26:SK hynix 62% / Micron 21% / Samsung 17%。三家合计约 100%。 | 供给侧寡头结构确认 |
| T1 | Warsh 5/22 就任 Fed 主席;利率 3.50-3.75% 自 2025/12 未动;6月点阵图 YE2026 中位数 3.8%(3月 3.4%)= 隐含再加一次。 | 鹰派转向属实 |
| T2 | FedWatch 07/28:12月不动 78.2% / 降息 15.4% / 加息仅 5.4%。5月通胀冲击时加息定价曾达 51%(后随 7/2 弱非农回落)。 | 市场当前不信加息 |
| T1 | 核心 PCE 3.4%(5月);电价 YoY +4.0%(6月);多方经济学家把 2026 年约 $700B+ 的 AI 数据中心 capex 列为内存/处理器/电价的通胀推手。Warsh 7/14 证词自称要以"regime change"清除通胀这个"tax"。 | 通胀通道存在,且 Warsh 自己用了"税"这个词 |
| T2 | 但 Warsh 7/15 参院证词亲口淡化 AI-通胀链条:"AI 支出可能抬价但未必形成持续通胀"。Trump 装 Warsh 的目的是降息,仅在通胀破 4% 后暂缓施压。 | 直接动机反证 |
机制层修正:三段拆解
其一,卡特尔结构:确认,且比原表述更完整。"AI OPEC"不是一份合约,是两层结构叠加:上游是已被法院文件指控的三家内存寡头(供给侧削产抬价),下游是 NVDA 用 $750B 五年锁约把稀缺 HBM 产能优先权买断(需求侧锁定)。后者的垄断意义在于:AMD 与所有自研 ASIC 同样需要 HBM,锁死上游产能 = 扼住竞品加速器的喉咙。这是垄断维持行为,不只是供应保障。
其二,Fed 臂:动机不成立,功能可成立。Fed 的法定锚是通胀与就业,不是垄断租金 -- 压垄断是 DOJ/FTC/USTR 的工具箱。任何官方通信中都不存在"压制 AI"的政策意图,Warsh 本人还在淡化 AI-通胀链条。但机制链条独立于动机存在:AI capex -> 电价/内存/建筑成本 -> CPI -> 通胀反应函数 -> 利率上行 -> 长久期 AI 叙事折现率压缩。只要通胀路径走热,Fed 就会"功能上"压制 AI 税,无论它想不想。点阵图 3.8% vs 市场 5.4% 的分歧,就是这条链的定价缺口。
其三,日本类比:半对,要拆成三个部件。(a)1985 Plaza 协议 = 汇率武器打外国对手;(b)1986 美日半导体协定 + 1987 关税 = 贸易/司法武器打外国内存卡特尔 -- 今天最接近的韵脚恰是 6/25 对韩国内存厂的反垄断诉讼,这条臂已经在打,只是执行者是法院不是 Fed;(c)刺破日本泡沫的是日本自己的央行(BOJ 1989-90 连续加息),对应到今天是"Fed 对本国泡沫",动机只能是通胀,不会是产业压制 -- NVDA 是本国旗舰,不是外国对手。BIS 已做规模类比:AI 数据中心 capex 占 GDP 0.8-1.3%,与日本 80 年代地产泡沫同量级。
供给侧证据补强:全链量价分解(2026-07-29 新增)
检验命题:"海力士的创纪录收入只是因为涨价,出货量其实没涨多少" -- 以及它的推广版:"整个 AI 硬件链是不是卡特尔敲诈"。判别式:健康周期 = 量价齐升;敲诈签名 = 价升量平 + 主动供给纪律 + 买方无替代,三条齐才成立。逐环节实测:
| 环节 | 量(出货增长) | 价(ASP 增长) | 判决 |
|---|---|---|---|
| SK hynix(T1,季报披露) | Q1'26 DRAM bit QoQ 持平、NAND bit -10%;Q2'26 DRAM bit +个位数高段 | Q1 DRAM ASP +60% 中段、NAND +70% 中段;Q2 DRAM +30% | 价格主导:营收增长中价格贡献 70-100%。Q2 营收 79.3 万亿韩元史上最高、营业利润率 76% |
| Micron(T1) | DRAM bit QoQ +个位数低段 | DRAM ASP QoQ +60% 低段、NAND ASP +80% 中段 | 价格主导,与海力士同型 |
| Samsung(T3) | -- | Q1'26 ASP QoQ +146%(TrendForce),Q3 传闻再争取 +20% | 价格主导 |
| NVDA(T2/T3) | 单位真增长(Hopper 约 200 万台/2024 -> GB200 约 252 万台估);但全市场加速器单位数 2026 约 650 万台,对 2025 持平偏降 | 代际 ASP 翻倍:H200 约 $31-32K -> GB200 superchip $60-70K,NVL72 整机架约 $3M | 价格/mix 主导,量为次要贡献。性质是单方垄断定价力 + 配给,非横向合谋 |
| TSM(T1,审计年报) | FY2025 wafer 出货 +16.3%(1290 万 -> 1500 万片 12 寸当量) | 营收 +35.9%,价约贡献 17 个点,同规格提价仅 3-10%,其余是节点 mix | 量价各半,真瓶颈:CoWoS 售罄至 2027、交期 52-78 周,且在 2 年内 4 倍扩产 -- 洗清 |
| 服务器(SMCI/Dell)(T2) | SMCI 营收 +123%、Dell AI 服务器 +757%、backlog $51.3B | SMCI 毛利率被压到 6.4%,主动降价抢单 | 量主导 + 无定价权 -- 不是卡特尔,是上游税的受害层 |
利润率梯度就是税收地图:内存营业利润率 76%(DDR5 逼近 90%)-> GPU 毛利 71% -> 代工约 60%(量价对半)-> 整机 6.4%。租金全部淤积在最上游两层 -- 与逻辑主线 P3"硬件税"的分布预测完全吻合。最硬的一条行为证据:SK hynix 把 HBM4 产能转回 DDR5(因 DDR5 利润率逼近 90%)-- 厂商在主动配置产能追逐价格而非追逐产量;NAND 侧则有明文的"disciplined capacity management"供给纪律语言,PC/手机/消费级被刻意饿着。
诚实反机制(敲诈判定的边界):其一,HBM 每 bit 耗约 3 倍 wafer,产能转 HBM 会在满产状态下机械性压低 bit 数 -- 这是中性组合效应,单独的"量没涨"不构成敲诈证据,判别要看 wafer 总投片(capex +30% YoY 但产出缓解要等 2027+)。其二,"四年 700%"是原告口径,未经独立价格指数确认(TrendForce 单季 40-110% 连续数季在方向上一致)。其三,全链最强反证:$/TFLOP 每年仍改善 30-50%、推理 token 成本三年降约 1000 倍 -- 单位算力性价比在改善,说明 GPU 段是垄断租金而非纯敲诈。其四,DOJ 对 NVDA 的调查方向是配给与捆绑(tying),不是横向价格合谋 -- 与内存段的集体诉讼是两种不同的反垄断动物。
裁决 A 补充:敲诈判定分段落地
命题"海力士创纪录收入 = 涨价不是量":完全证实(Q1 bit 零增长/负增长下的纪录营收,价格贡献 70-100%)。命题"整链 = 卡特尔敲诈":不成立于整链,成立于分段 -- 内存段三条判别全齐(价升量平 + 供给纪律明文 + 三家寡头),是字面意义上最接近卡特尔的一段,合谋与否待司法认定;GPU 段是单方垄断租金 + 配给(另一种税,另一部法律);代工段洗清;服务器段是受害层。监控判别式:内存厂 wafer 总投片若在 2027 供给缓解窗口仍不放量 + Q3 价格再上修,敲诈判定升级;DDR 合约价 QoQ 转负或 DOJ 刑事跟进(2005 年 DRAM 案先例),此段落进入下一相位。
强制反例(采信前的对抗测试)
| 反例 | 内容 | 强度 |
|---|---|---|
| 政治向量反 | 装 Warsh 上台的白宫要的是降息;Fed 为压制本国旗舰产业主动加息在政治上自相矛盾。 | 高 |
| 市场定价反 | 12月加息定价仅 5.4%,降息定价反而 15.4%;7/2 弱非农给了鸽派实弹。 | 高(但5月51%先例证明一份 CPI 即可翻转) |
| 历史结构错位 | Plaza/1986 打的是外国对手保本国产业;对 AI 加息是打自己人,1980s 剧本无此先例。BOJ 案例里主动刺破泡沫的央行事后被钉在通缩三十年的耻辱柱上 -- Warsh 知道这个先例。 | 中高 |
裁决 A
结构判断(AI OPEC):确认,且有 T1 法院文件加持 -- 但执行压制的第一只手是司法/贸易臂(已开打),不是 Fed。Fed 加息判断:动机错,机制对。修正后的可下注版本:不赌"Fed 有意压制 AI",赌"AI capex 通胀 + 油价传导迫使 Warsh 加息或长期鹰派 hold"。概率:12月字面加息 20-30%(市场 5.4%,点阵图隐含一次,分歧即不对称赔率);"加息或鹰派 hold 至 2027 中、不降息"60-70%。压制效果不需要字面加息 -- 实际利率维持限制性穿过泡沫后期,杀伤等效。武装触发器:8/12 CPI;FedWatch 12月加息定价突破 30% = 论点点火。
减记级联论 实证审查
论点原文:不会有像样的反弹 -- 反弹会埋掉所有抄底刀客。然后是盈利下修、评级下调、银行与金融机构减记,可能触发债务危机。
级联五级与当前位置(2026-07-28 实测)
| 级 | 阶段 | 状态 | 实证 |
|---|---|---|---|
| 1 | E-revision(盈利下修) | 已点火 | AVGO 6/4 AI 指引 $16B vs $17.2B 预期后 -14%;7月半导体抹去市值超 $1T;TSM 单月约 -15%。但主流叙事仍是"mid-cycle reset",卖方目标价未系统性下调。 |
| 2 | 评级/信用下调 | 首例已现 | ORCL 被 S&P 降至 BBB-(投资级最后一档),5年 CDS 215bp(07/27,07/17 以 198bp 破 18 年纪录后继续走宽),Q3 FCF -$24.7B;CRWV $3.1B 信贷档仅获 Ba2/BB+(部分放贷人退出);Moody's 点名警告六大发行人信用质量。 |
| 3 | 金融机构减记 | 未现 | 截至 07/28 无任何一笔银行/BDC 对 AI/GPU 抵押的确认减记。但物理前置已就位:H100 残值约为原价 27%(ABS/租赁结构普遍按 3 年 50% 假设建模);BDC 中位 NAV 折价 26%(Saba 出价折 20-35% 收私募信贷份额 = 市场认定 marks 陈旧)。 |
| 4 | 债务危机传导 | 未现 | HY OAS 269-277bp = 十年区间第 16 分位(低位);IG 约 +79bp;tech BBB 仅 +10bp 有序走宽。指数级信用市场完全没有定价级联。 |
| 5 | Systemic | 尾部 | FSB:银行对私募信贷敞口 $220-500B,对非存款金融机构贷款超 $1.2T,Fed 自认可见度有限 -- pre-2008 影子银行结构的回声。 |
信用信号面板:单名 CDS vs 指数的分层(2026-07-27 实测)
07/27(MSFT/Meta 财报前两天),Bloomberg 口径下 Oracle、Nvidia、Meta、Alphabet 的 5 年期 CDS 同日升至历史纪录,而 HY 指数 OAS 仍趴在十年区间第 16 分位。(信源披露:单名同日纪录数经 Bloomberg 转载源单一渠道获取,按 T3 处理;ORCL 另有 Bloomberg/Seoul Economic Daily 多源确认,为 T1。财报周复核。)单名层在定价级联,指数层在否认传导 -- 这个分层是级联第 2 级的信用侧签名:市场已经开始逐名重定价 AI 发行人,但尚未定价系统传导。分层收敛的方向(单名回落 or 指数追上来)就是级联论的裁决。
| 标的 | 5yr CDS(07/27) | 方向 vs 3个月前 | 状态 | 警戒 / 危机线 |
|---|---|---|---|---|
| ORCL | 215 bp | 走宽(2025 年末 144) | 纪录 | 250 / 300 |
| SoftBank | 380 bp(03/09 旧印) | 走宽(1月约 347) | 数据陈旧 | 450 / 550 |
| Meta | 92 bp | 走宽 | 纪录 | 120 / 150 |
| NVDA | 82 bp | 一个月翻倍(6月末 42) | 纪录 | 120 / 150 |
| AMZN | 67 bp | 走宽 | 高位 | 90 / 120 |
| GOOGL | 64 bp | 走宽 | 纪录 | 90 / 120 |
| MSFT | ~49 bp(07/16 印) | 走宽(2018 年以来最高) | 高位 | 75 / 100 |
| HY 指数 OAS | 269-277 bp | 持平/微收 | 十年低位 | 380 / 400(KS-2) |
| IG 指数 OAS | ~79 bp | 持平 | 低位 | 110 / 130 |
边际融资成本同向确认:CoreWeave 信贷序列两个月内从 SOFR+225(DDTL 4.0, 03月)跳到 SOFR+450(DDTL 5.0, 05月, YTM 约 8.5-8.8%);Meta El Paso SPV 比十个月前的 Hyperion(T+225)多付约 40bp;ORCL 2056 长债 263bp、10 年期全收益率约 6.4% vs BBB 曲线 5.7%。同一方向:每一笔新钱都比上一笔贵。
支持级联的证据
- 发债规模:2026 年 AI 相关发债约 $570B(前一年 4 倍速),JPM 估至 2030 累计 $4.1T;六大 hyperscaler 直接债务约 $460B;capex 已吃掉近 100% 运营现金流(十年均值 40%)。
- Vendor financing 回声:NVDA 对 OpenAI $30B 股权 + 报道中 $250B 俄亥俄担保(= 现有担保簿的约 71 倍)+ 讨论中最高 $350B 芯片购买融资 -- 与 2000-02 电信崩溃里 Lucent/Nortel 给客户放贷买自家设备同构。
- Off-balance-sheet 层:Meta Hyperion SPV $27B(Blue Owl 80%)、El Paso 二期 $13B+ 且投资者已多要 40bp、收益率报价过 7% -- 边际融资成本在涨。
- SoftBank:$40B 无抵押过桥 + 以 OpenAI 股份质押求 $10B 保证金贷款(SOFR+425bp),两年 $32B 资金缺口(分析师估)。
反对级联的证据(当前最强反证)
- HY OAS 十年低位:市场用真金白银投票"没有违约潮"。这是对论点的最强反证,同时也是空头最好的定价 -- 保护便宜。
- 零实际减记:级联第 3 级完全未发生,论点跑在数据前面。
- SPV 结构缓冲:PIMCO/BlackRock 类长久期买家持有,银行直接传染路径被拉长。
- SoftBank 展望 7/16 刚从负面调回稳定 -- 局部在降级序列上倒车。
- 数据中心 REIT(DLR/EQIX)仍投资级、无负面展望。
裁决 B
字面"无反弹":不采信(机械反弹的历史基准率约 85%+,P3 换边窗口保留)。操作含义"反弹不可持有、埋抄底刀客":采信 -- 债务出清型熊市里 durable rally 只在信用出清后出现。级联方向:采信,但相位要诚实 -- 当前只走到 2/5 级,第 3 级(减记)的物理前置(GPU 残值 27%、BDC 折价 26%)已就位,缺的只是会计确认,盯 10-K/10-Q 季节。对原文档的量化修正:2027 durable 第 3 年反弹 65-70% 下修至 40-50%;systemic 尾部 20-25% 上修至 25-30%(ORCL CDS 纪录 + 71 倍担保簿 + FSB 敞口盲区)。Layer 1 破裂 72-75% 与 2028 Layer 2 终局判断不变。
触发器仪表盘
Regime 测试(主钟)
| TSM 上调 capex 被砸 -4% | 07/16 |
| GOOGL $205B 被砸 -5%(Cloud +82% 都救不了) | 07/22 |
| MSFT / Meta 测试 #3/#4 | 07/29 |
| NVDA 终审(将军的 beat-then-die) | 08/26 |
| 判据:上调 capex 被卖 = 确认;被奖 = 税制续期 | 规则 |
E-revision 链
| IBM -25% 软件需求预警(第一枪) | 07/14 |
| AVGO AI 指引 miss -14%($1T 半导体抛售引信) | 06/04 |
| GOOGL 运营 margin miss(折旧咬合前缘) | 07/22 |
| "component pricing"措辞升级(4月 $5B -> ?) | 07/29 |
| FY27 指引季砍单台词(正式 E-revision) | 10月 |
Fed 反应函数(v2.1 新增)
| 7月 CPI(油价 + AI 输入成本入账) | 08/12 |
| FedWatch 12月加息定价 >30% = 论点A点火(现 5.4%) | 逐日 |
| 9月 FOMC dots(6月 YE26 中位已 3.8%) | 09月中 |
| Warsh "regime change" 措辞 vs AI-通胀淡化的裂缝 | 监控 |
| 核心 PCE 3.4% / 电价 +4.0% YoY 的走向 | 逐月 |
AI OPEC 司法/贸易臂(v2.1 新增)
| 内存反垄断集体诉讼立案(N.D. Cal., 90% DRAM / 95% HBM) | 06/25 |
| $950B 韩美供应包(SK-NVDA $750B + Samsung-AVGO $200B) | 07/25 |
| DOJ/FTC 是否跟进 HBM 锁约的排他性审查 | 未现 |
| DOJ 对 NVDA 配给/捆绑(tying)调查(非合谋轨道) | 已报道 |
| 内存量价分解:SK Q1 bit 持平/ASP +60% 中段 = 价格贡献 70-100% | 07/28 |
| 内存厂 wafer 总投片 2027 缓解窗口是否放量(敲诈判定升级/降级开关) | 季度 |
| DRAM/HBM 合同价 QoQ(Q1 +105-110% / Q2 +35-48%,转负 = 相位切换) | 季度 |
减记级联(v2.1 新增)
| ORCL:S&P BBB- + CDS 215bp 纪录(07/27)+ FCF -$24.7B | 04-07月 |
| Moody's 点名六大发行人信用质量警告 | 07/24 |
| 首例银行/BDC 对 AI/GPU 抵押的确认减记 | 未现=引信 |
| BDC 中位 NAV 折价 >35%(现 26%) | 监控 |
| Meta El Paso SPV 定价 >7% / 边际融资成本抬升 | 发行中 |
| GPU 残值跌破原价 20%(现约 27%) | 监控 |
五鲸对手方
| ORCL $553B RPO(OpenAI)-- 股价已 -65% | 定价中 |
| GOOGL $514B backlog(Anthropic 占约 40%) | 已披露 |
| MSFT RPO 含 OpenAI $250B -- 问答质量 | 07/29 |
| SNDK $42B / SMCI $60B 单季订单 | 08/11 |
| Anthropic $900B+ 轮 close/flat/down | Q3 |
| NVDA $250B 担保 + $350B 芯片融资讨论(circular 第七证) | 07/27 |
Memory 周期
| SK Hynix ADR 上市 = distribution 里程碑 | 07/10 |
| MU/SNDK 失败反弹(爆表财报后 -10%/-11%) | 07月 |
| NAND 合同价 QoQ <+30%(反转确认灯) | Q4'26-Q1'27 |
| 三大厂 NAND 扩产公告(84.6% 毛利的请柬) | 监控 |
信用 Gates
| HY OAS 现 269-277bp(十年第16分位):380 预警 / 400 冻结 / 500 危机 | 低位 |
| AI 单名 CDS 同日集体纪录(ORCL 215 / Meta 92 / NVDA 82 / GOOGL 64) | 07/27 |
| NVDA CDS 一个月翻倍(42 -> 82bp);破 120 = 级联信用侧升级 | 监控 |
| 单名-指数分层收敛方向(单名回落 or HY 追上)= 级联裁决 | 逐周 |
| BDC 折价率(私募信贷 mark 的上市代理,现中位 26%) | 监控 |
| 银行 -> NBFI 管道(>$1.2T,FSB 盲区警告)披露 | 财报季 |
| Swap spread / 国债 basis 异动(systemic 传导器心电图) | 监控 |
中国收敛(时间的敌人)
| Band 爬升:80.6 vs 88.7,约 1 分/月 -> 85-88 门槛 @2027H1 | 逐月 |
| Z.AI 1GW 纯国产算力(Huawei Ascend,GLM-5.2 登顶) | 07/20 |
| OpenRouter 7月榜前 7 全为中国/开源(MiMo 33T +121% / GLM +306%),GPT-5.5 仅 #16,Sonnet 4.6 -40% | 07月 |
| 中国 $295B 国家算力网(80% 国产硅) | 草案 |
| WF6/钨管制成本传导(硬件成本地板抬升) | 07/01 |
Distribution 管道
| SPCX 破发 $113(-50% from peak,空头浮盈 $15.5B) | 07月 |
| OpenAI IPO 推迟至 2027(NYT+JPM 融资措辞) | 06/26 |
| SPCX 解禁 front-run -> 解禁日 | 12/12 |
| 卖方研究系统性转空(Goldman/JPM)= 最后主跌发令枪 | 关键 |
Kill Switches
KS-1 REGIME INVALIDATION
MSFT+Meta+NVDA 全部因 capex 被奖励 + CPI 降温 + 信用平静 + SPCX 收复 $135 -- 四条齐 -> 砍近月、框架降级重评。缺一条不算。
KS-2 信用 GATE
HY OAS 持续 >400 -> 第 3 年剧本作废,Wave 2 全冻结,现金为王(1930 路径,尾部已上修至 25-30%)。>380 即暂停新建多头。
KS-3 利润保护
任何腿回吐峰值浮盈 50% -> 无条件砍,不听叙事解释。
KS-4 F&G 纪律
Fear 区永不加空(bear trap);Greed 55+ 分批、Extreme Greed 75+ 满装填(bull trap 收割)。
KS-5 版本裁决 GATE
2027 弹性 >1 -> tranche 3 加满;<1 -> 多头止步,2028 空头名单启动。裁决前多头永远只到 2/4 弹药。
KS-6 卖方转向
Goldman/JPM 研究首次系统性转空 = distribution 完成官宣 = 最后一段主跌发令枪。在此之前独立方的呐喊都不是信号。
KS-7 级联 GATE(v2.1 新增)
首例金融机构对 AI/GPU 抵押的确认减记(10-K/Q 或公告)-> 级联进入第 3 级 -> Wave 2 tranche 计划整体下移一档入场价,tranche 3 冻结直至 HY OAS 峰值回落。反向:至 2027 Q2 仍零减记且 HY OAS <320 -> 级联论降级,P5 反弹概率回升。
关键价位与概率结构
| 标的 | 性质 | 首批 / 主区 / 深熊 | 逻辑锚 |
|---|---|---|---|
| NVDA(PRIMARY SHORT) | 两层出清主标的;thesis tracker 锚:峰值 $217(05/12),Phase 1 = Cisco 型 margin reset | Phase 1 trough $80-110 | GM 71% -> 45-50%,P/S 24x -> 8-10x;工具 = rolling 2-12mo OTM puts,不锁 LEAPS(theta 死) |
| GOOGL(复利核心) | 免费世界唯一广告赢家 + TPU 绕 NVDA 税 | $230-235 / $185-195 / $155-165 | 清洁 EPS $8.5-10 x 15-17x + 现金;Wave 2 弹药 50-60% |
| NET(凸性卫星) | Agent 经济收费站;版本B 下叙事反而加速 | -- / $95-125 / $75-85 | 9-12x FY27-28 销售;仓位帽 15-20%,输小赢大 |
| TSM(租金) | 双周期代工垄断,预付款硬 floor | $240 / $190-200 / $140-160 | 清洁 EPS $8.5-10.5 x 12-14x;恢复 +50-100% 必卖 |
| GEV(租金) | 电 = 所有 AI 版本的公约数 | Wave 2 tier 价 | 50-70% 恢复级;到点收租走人 |
| ARM(交易) | Edge 接力受益,RISC-V 旗未撤 | $95-110 / $70-90 | 仓位帽 <=5%;CSS 双刃 |
| ORCL(事件) | 老登价值 $45-75;BBB- + CDS 纪录 = 级联第 2 级活样本 | 买区 $50-70(超调区) | 催化剂悖论:砍 capex 公告 = FCF 翻转日 = trade -> hold 升级 |
| SPCX(空头/事件) | 老登地板 $22-35;流量假地板 $45-70 | 解禁 puts 目标 $70-80 | 翻多唯一钥匙:xAI 关停公告(+$6.4B 年 FCF) |
| SNDK(PRIMARY SHORT) | Pattern 3 纯商品,physical AI 无逃生路径 | end game $200-350 | Jun'27 核心腿;NAND QoQ <+30% = 确认灯 |
错配论:为什么这篇文章让你变得更聪明
人类社会中所有的痛苦都来自于错配,金融市场更是如此 -- 金钱的错配、时间的错配、情绪的错配、信任的错配。泡沫是四种错配的总和,出清是错配的强制矫正。
读完前八节,你看到的不是八个话题,是同一件事的八个切面。这本手册里的每一张表、每一个触发器、每一条 Kill Switch,都是同一台机器的零件:识别错配,然后站在矫正的方向上。
金钱的错配
资本淤积在最不需要它的地方:内存段 76% 营业利润率、GPU 段 71% 毛利,而唯一决定这场革命成败的应用层 ROI 闭环缺血(逻辑主线 P1-P3)。第 IV 节的利润率梯度 76 / 71 / 60 / 6.4 不是四个数字,是一张错配地图。Vendor financing 是金钱错配的极端形态 -- 卖方借钱给买方买自己的货,钱在原地转圈,价值一步没走。市场正在做的事(逐名重定价、惩罚上调 capex)就是把钱从错的地方赶回对的地方。
时间的错配
五年 $950B 锁约签在合同重谈期来临前十二个月;三年折旧假设架在残值只剩 27% 的 GPU 上;2028 年才到期的 LEAPS 死在 2026 年的 theta 里。每一笔亏损背后都是一对期限没有对齐的时间。所以本手册的工具纪律只有一句话:工具的期限必须匹配 thesis 的相位 -- 2028 前 rolling 2-12 个月,R5 之后才配 LEAPS。Benner 那张 150 年的卡片之所以值得挂在第 II 节,是因为它做的正是时间校准:告诉你此刻在节奏的哪一拍上,不要用买入年的动作去过卖出年。
情绪的错配
顶部的贪婪让买方以峰值恐慌抢锁产能(修正二),底部的恐惧让同一批人不敢碰一代人的入场点(2032)。埋刀客不是运气差,是情绪与相位错配的账单。KS-4 的 F&G 纪律就是一台反情绪错配机器:Fear 区永不加空、Greed 55+/75+ 分批装填 -- 它强迫你在自己的情绪和市场的相位相反时行动。第 III 节 R1-R6 的每一行"反弹尾部装填、永不追跌",都是同一条纪律的具体化。
信任的错配
信任放错了地方就是负资产:BDC 的 NAV marks 陈旧到 Saba 出价八折收、评级比 CDS 慢一个季度、循环融资把"营收"记在自己担保的债上、HY 指数还在替单名层的纪录否认。第 IV 节的 T1-T5 图例就是信任的定价表 -- 法院文件和市场价格值多少信任、"消息人士"值多少,一格一格标清楚。分层信号(单名 CDS vs 指数)的本质,是市场内部两层信任的错配,收敛方向就是谁的信任错了。
所以"变聪明"在这本手册里是一个可操作的定义:聪明 = 比市场早一步识别错配,并把自己的金钱、时间、情绪、信任四个账户对齐到矫正的方向上。痛苦不可避免,但它可以是别人的 -- 前提是你在错配被强制矫正之前,已经站到了它的另一边。
References
v2.1 实证审查引用源(访问日期 2026-07-28)
- South Korean chipmakers to supply US tech firms in $950b dealsTHE JAKARTA POST, 2026-07-26
- Samsung and SK Hynix Lock In AI Chip Supply Through 2030 With $950B in US DealsTECH TIMES, 2026-07-25
- Samsung Strikes $200 Billion AI Chip Deal; SK Extends HBM4 SupplySEOUL ECONOMIC DAILY, 2026-07-26
- Samsung, SK hynix, Micron Face U.S. Class-Action Lawsuit Over Alleged DRAM Supply ManipulationTRENDFORCE, 2026-06-29
- Jensen Huang to SK hynix: "Please Make More HBM"SEOUL ECONOMIC DAILY, 2026-06-02
- Statement by Kevin Warsh, Chair, Board of Governors of the Federal Reserve SystemFEDERAL RESERVE, 2026-07-14
- FOMC Minutes, June 16-17, 2026FEDERAL RESERVE
- Warsh says AI spending may lift prices without fueling lasting inflationAXIOS, 2026-07-15
- Warsh pledges "regime change", cites benefits of AI investment boomCNBC, 2026-07-14
- CME FedWatch ToolCME GROUP, accessed 2026-07-28
- Traders now see next Fed move as a hike following inflation surgeCNBC, 2026-05-15
- Massive AI buildout poses latest inflation threatWASHINGTON TIMES, 2026-07-13
- How the AI bubble could pop, per the BISTHE REGISTER, 2026-06-29
- Bond investors push back as AI debt heads toward $570 billionFORBES, 2026-07-17
- Moody's: unprecedented AI spending threatens credit qualityCNBC, 2026-07-24
- Oracle's credit risk is at an all-time highMOTLEY FOOL, 2026-04-10
- Oracle default risk hits record highSEOUL ECONOMIC DAILY, 2026-07-21
- Meta taps PIMCO and Blue Owl for $29bn data center financingDATA CENTER DYNAMICS
- Meta's El Paso bond exposes AI debt repricingCAPACITY, 2026-07
- Nvidia's circular financing: $250B guarantee, $350B chip financing talksAXIOS, 2026-07-27
- FSB report: bank exposures to private creditFINANCIAL STABILITY BOARD, 2026-05-06
- Private credit BDCs trade at deepest NAV discounts in over five yearsPRIVATE EQUITY WIRE, 2026
- Nobody knows what a used GPU cluster is worthCIPHERTALK, 2026
- ICE BofA US High Yield Option-Adjusted SpreadFRED / TRADING ECONOMICS, 2026-07-23
- The Great Telecom ImplosionTHE AMERICAN PROSPECT, 2002-08-19
- SoftBank's OpenAI liquidity crunchCNBC, 2026-06-04
- Big Tech CDS Hits Record as $244 Billion AI Bond Surge Stokes Market StressBLOOMINGBIT (BLOOMBERG-SOURCED), 2026-07-27
- Gauge of Oracle's Credit Risk Hits Fresh All-Time HighBLOOMBERG, 2026-07-17
- CoreWeave's new debt facility: SOFR+450DEEP QUARRY, 2026-05
- ICE BofA US High Yield Index Option-Adjusted SpreadFRED, accessed 2026-07-28
- SK hynix Announces 2Q26 Financial ResultsSK HYNIX NEWSROOM, 2026-07-28
- Memory 1Q26 Price Surge: Samsung Flags 146% ASP Jump, SK hynix Sees Mid-60% DRAM GainsTRENDFORCE, 2026-05-18
- SK Hynix: Choosing DDR5 Profits Over HBM4 RampTECH TIMES, 2026-06-24
- Micron Fiscal Q3 2026 Earnings Call Prepared RemarksMICRON IR, 2026
- TSMC Annual Report: wafer shipments and revenue decompositionTSMC IR
- NAND 1Q26 contract price revision +55-60% QoQTRENDFORCE, 2026-02-02
- Nvidia DOJ antitrust probe over allocation and tying practicesTECHPOWERUP
- AI inference economics: cost-per-TFLOP and token cost trendsGPUNEX, 2026